İstanbul,
19°C
parçalı bulutlu

Türkiye ekonomisinde yabancı yatırımcıların tercihleri, finansal piyasaların yönünü ve ekonomi politikalarına ilişkin beklentileri anlamak açısından önemli göstergeler arasında yer alıyor. Türkiye Cumhuriyet Merkez Bankasının 16 Ekim 2026 tarihinde yayımladığı menkul kıymet istatistikleri, yabancı yatırımcıların hisse senetleri, devlet tahvilleri ve özel sektör borçlanma araçlarında farklı tercihlerde bulunduğunu ortaya koyuyor. Bu tablo, yabancı sermayenin Türkiye piyasalarından tamamen uzaklaşmadığını, ancak risk ve getiri hesaplarını yeniden şekillendirdiğini gösteriyor.
5-9 Ekim 2026 haftasında yurt dışında yerleşik yatırımcılar hisse senetlerinde 248,2 milyon dolarlık net satış gerçekleştirirken devlet iç borçlanma senetlerinde (DİBS) 451,1 milyon dolarlık net alım yaptı. Özel sektör tahvillerinde ise 479,7 milyon dolarlık satış gerçekleşti. Böylece üç yatırım kaleminin toplamında yaklaşık 276,8 milyon dolarlık net satış ortaya çıktı. Rakamların ortaya koyduğu temel gerçek, yabancı yatırımcının bütün yatırım araçlarına aynı gözle bakmadığıdır.
Borsada temkinli, devlet tahvillerinde alıcı
Hisse senetlerinde gerçekleşen 248,2 milyon dolarlık satış, yabancı yatırımcıların Türkiye’deki şirketlerin geleceğine ilişkin beklentilerini ve borsadaki fiyatlamaları yeniden değerlendirdiğini düşündürüyor. Yüksek finansman maliyetleri, enflasyonun şirket giderleri üzerindeki baskısı, ekonomik büyümenin seyri ve küresel piyasalardaki belirsizlikler hisse senedi tercihlerinde belirleyici olabiliyor. Yatırımcılar yalnızca şirketlerin kârlılığına değil, bu kârlılığın sürdürülebilirliğine de bakıyor.
Yabancı yatırımcıların hisse senedi stokunun 36 milyar 791,6 milyon dolardan 35 milyar 921,4 milyon dolara gerilemesi de dikkat çekici. Ancak stok değerindeki değişimin tamamını doğrudan para çıkışı olarak değerlendirmek doğru değildir. Hisse fiyatlarındaki değişimler ve döviz kuru hareketleri de dolar cinsinden portföy değerini etkileyebilir. Bu nedenle net alım-satım verileriyle portföy stoklarını birlikte değerlendirmek gerekiyor.
Devlet tahvillerinde ise farklı bir görünüm var. Yabancı yatırımcıların 451,1 milyon dolarlık net alımı, TL cinsinden getirilerin ve faiz beklentilerinin portföy kararlarında etkili olduğunu gösteriyor. DİBS stoku aynı hafta 16 milyar 659,2 milyon dolardan 17 milyar 42,3 milyon dolara yükseldi. Yüksek faiz getirisi, gelecekte faizlerin düşmesi durumunda tahvil fiyatlarında yaşanabilecek artış ve yatırım stratejileri bu tercihi açıklayan unsurlar arasında bulunuyor.
Bununla birlikte devlet tahvillerine yönelik alımları, Türkiye ekonomisine duyulan güvenin kesin biçimde arttığının kanıtı saymak doğru olmaz. Yabancı yatırımcı açısından önemli olan, TL cinsinden elde edilen getirinin kurdaki olası değer kaybı ve enflasyon karşısında ne ölçüde korunabileceğidir. Yüksek faiz, tek başına yüksek döviz bazlı kazanç anlamına gelmez.
Özel sektör tahvillerinde çıkış neden önemli?
Özel sektör tahvillerinde görülen 479,7 milyon dolarlık net satış da üzerinde durulması gereken bir gelişmedir. Devlet tahvillerinde alım yapılırken özel sektör borçlanma araçlarında satış gerçekleştirilmesi, yatırımcıların riskleri farklı değerlendirdiğini düşündürüyor. Şirketlerin mali yapısı, geri ödeme kapasitesi, kredi riskleri ve beklenen getiriler bu tercihlerde etkili olabilir.
Bu gelişmenin Türkiye ekonomisi açısından önemi büyüktür. Şirketlerin finansmana uygun koşullarda erişmesi, yeni yatırımların yapılması, üretimin artırılması ve istihdamın korunması için gereklidir. Finansman maliyetlerinin yüksek seyretmesi, işletmelerin yatırım kararlarını ertelemelerine ve üretim maliyetlerinin artmasına neden olabilir. Bu durum zamanla fiyatlara ve uluslararası rekabet gücüne de yansıyabilir.
Kalıcı sermaye için güven şart
Yabancı yatırımcıların davranışlarını yalnızca haftalık rakamlar üzerinden değerlendirmek eksik olur. Küresel faiz oranları, jeopolitik gelişmeler, gelişmekte olan ülkelere yönelik risk iştahı ve uluslararası piyasalardaki alternatif getiriler de sermaye hareketlerini etkiliyor. Bu nedenle önümüzdeki haftaların ve ayların verileri, mevcut eğilimin kalıcı olup olmadığını anlamak açısından önem taşıyacak.
Türkiye’nin ihtiyacı, yalnızca kısa vadeli portföy yatırımlarını çekmek değil, üretim kapasitesini ve verimliliği artıran uzun vadeli sermaye girişlerini de güçlendirmektir. Bunun için enflasyonla mücadelede kalıcı sonuçlar alınması, öngörülebilir ekonomi politikalarının sürdürülmesi ve yatırımcı güveninin pekiştirilmesi gerekiyor.
Sonuç olarak 16 Ekim 2026 tarihli menkul kıymet istatistikleri, yabancı yatırımcının Türkiye piyasalarında seçici davrandığını ortaya koyuyor. Hisse senetleri ve özel sektör tahvillerindeki satışlara karşılık devlet tahvillerindeki alımlar, sermayenin tamamen çekilmesinden çok yatırım araçları arasında yeniden dağılıma işaret ediyor. Ancak asıl başarı, haftalık sermaye hareketleriyle değil, uzun vadeli yatırım kararlarıyla ölçülmelidir. Türkiye’nin ekonomik geleceği açısından belirleyici olan, yüksek faizle geçici kaynak çekmekten ziyade güveni kalıcı yatırımlara, üretime, istihdama ve sürdürülebilir büyümeye dönüştürebilmektir.
Kaynak: TCMB
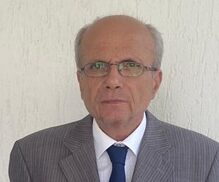
ZAFER ÖZCİVAN
Ekonomist-Yazar