İstanbul,
17°C
kapalı

Günümüzde kredi sistemi, ekonominin can damarlarından biri olarak görülüyor. İnsanlar ev almak, araç sahibi olmak, eğitim masraflarını karşılamak veya iş kurmak için kredi kullanırken; işletmeler de büyümek, yatırım yapmak ve üretimlerini artırmak amacıyla finansmana ihtiyaç duyuyor. Ancak kredi vermek kadar, verilen kredilerin geri dönmesini sağlamak da büyük önem taşıyor. İşte bu noktada “kredi risklerinin etkin biçimde yönetilmesi” konusu hem bankalar hem de ekonomi açısından hayati bir öneme sahip oluyor.
Kredi riski, en basit tanımıyla borç alan kişinin ya da işletmenin aldığı krediyi zamanında ödeyememesi ihtimalidir. Eğer bu risk doğru yönetilmezse bankalar zarar edebilir, finans sistemi sarsılabilir ve sonuçta tüm ekonomi bundan olumsuz etkilenebilir. Bu nedenle kredi risklerinin kontrol altında tutulması sadece bankaların değil, toplumun tamamının çıkarınadır.
Son yıllarda yaşanan ekonomik dalgalanmalar, yüksek enflasyon, faiz oranlarındaki değişimler ve küresel belirsizlikler kredi risklerini daha da önemli hale getirdi. Gelirleri düşen veya maliyetleri artan vatandaşların kredi taksitlerini ödemekte zorlanması mümkündür. Aynı şekilde işletmeler de satışlarının azalması veya giderlerinin yükselmesi nedeniyle borçlarını geri ödemede sıkıntı yaşayabilir. Böyle dönemlerde risk yönetimi daha fazla önem kazanır.
Kredi risklerinin etkin biçimde yönetilmesinin ilk şartı, kredi verilecek kişinin veya işletmenin mali durumunun doğru analiz edilmesidir. Bankaların sadece mevcut gelir düzeyine değil, kişinin ödeme alışkanlıklarına, borç yüküne ve gelecekteki ödeme kapasitesine de bakması gerekir. Kısa vadeli kazanç elde etmek amacıyla geri ödeme gücü yetersiz kişilere kredi verilmesi uzun vadede daha büyük sorunlara yol açabilir.
Bir diğer önemli konu ise kredi çeşitlendirmesidir. Bir bankanın tüm kaynaklarını belirli bir sektöre veya belirli bir müşteri grubuna yönlendirmesi risk oluşturabilir. Örneğin ekonomik bir kriz sırasında sadece inşaat sektörüne yoğun kredi vermiş bir banka ciddi kayıplarla karşılaşabilir. Bu nedenle farklı sektörlere ve farklı müşteri gruplarına dengeli kredi dağılımı yapılması riskleri azaltan önemli bir yöntemdir.
Teknolojik gelişmeler de kredi risk yönetiminde yeni imkanlar sunuyor. Yapay zekâ destekli analiz sistemleri, büyük veri uygulamaları ve dijital takip mekanizmaları sayesinde müşterilerin ödeme davranışları daha doğru değerlendirilebiliyor. Böylece riskli durumlar önceden tespit edilerek gerekli önlemler alınabiliyor. Teknoloji sayesinde hem kredi veren kurumlar hem de kredi kullanan vatandaşlar daha güvenli bir finansal ortamdan faydalanabiliyor.
Kredi risklerinin yönetilmesinde vatandaşların finansal bilinç düzeyi de büyük önem taşıyor. Gelirine uygun olmayan miktarlarda borçlanan kişiler zamanla ödeme güçlüğü yaşayabiliyor. Bu nedenle kredi kullanmadan önce aylık gelir-gider hesabının dikkatli yapılması gerekiyor. Kredi çekmek bir çözüm olabilir ancak bilinçsiz borçlanma daha büyük ekonomik sorunların kapısını aralayabilir.
İşletmeler açısından da durum benzerdir. Şirketlerin sadece bugünkü gelirlerine güvenerek yüksek miktarda kredi kullanmaları risklidir. Ekonomik koşulların değişebileceği, talebin düşebileceği veya maliyetlerin artabileceği her zaman göz önünde bulundurulmalıdır. Sağlıklı finansal planlama yapan işletmeler kredi risklerini daha kolay yönetebilir.
Kamu otoriteleri ve düzenleyici kurumlar da kredi risklerinin azaltılmasında önemli görevler üstleniyor. Bankacılık sektörüne yönelik denetimler, sermaye yeterlilik kuralları ve risk yönetimi standartları finansal sistemin daha sağlam kalmasına yardımcı oluyor. Güçlü bir denetim mekanizması, olası krizlerin etkilerini azaltarak ekonomiye güven veriyor.
Kredi risklerinin etkin yönetimi sadece kötü günler için alınmış bir önlem değildir. Aynı zamanda sürdürülebilir büyümenin temel taşlarından biridir. Risklerin doğru hesaplandığı, kredilerin verimli alanlara yönlendirildiği ve geri dönüşlerin sağlıklı olduğu bir finans sistemi ekonomik kalkınmayı destekler. Üretim artar, yatırımlar çoğalır ve istihdam imkanları genişler.
Sonuç olarak kredi risklerinin etkin biçimde yönetilmesi hem finans sektörünün hem de ülke ekonomisinin geleceği açısından büyük önem taşımaktadır. Sağlıklı kredi politikaları, bilinçli borçlanma alışkanlıkları, güçlü denetim mekanizmaları ve teknolojik imkanların doğru kullanılması sayesinde riskler azaltılabilir. Böylece finansal sistem daha dayanıklı hale gelirken vatandaşlar ve işletmeler de daha güvenli bir ekonomik ortamda faaliyet gösterebilir. Güçlü ekonomi için güçlü risk yönetimi artık bir tercih değil, zorunluluktur.
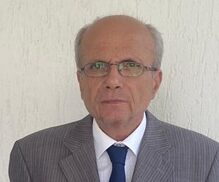
ZAFER ÖZCİVAN
Ekonomist-Yazar